Le droit de la succession régit la transmission du patrimoine d'une personne après son décès. En France, des millions de familles font face chaque année à des démarches complexes, souvent sous-estimées jusqu'au dernier moment. Anticiper sa succession n'est pas réservé aux grandes fortunes : tout propriétaire, tout parent, tout conjoint a intérêt à comprendre les règles qui s'appliqueront à ses biens. Une planification rigoureuse permet d'éviter les conflits entre héritiers, de réduire la charge fiscale et de respecter ses volontés. Les notaires, les textes publiés sur Legifrance et les informations officielles du service public constituent les meilleures boussoles pour naviguer dans ce domaine juridique sensible.
Comprendre le droit des successions : principes et mécanismes
Le droit des successions repose sur un équilibre entre la liberté de disposer de ses biens et la protection des héritiers dits réservataires. En France, le Code civil organise la dévolution successorale selon un ordre précis : les descendants (enfants, petits-enfants) priment sur les ascendants, qui priment eux-mêmes sur les collatéraux. Chaque catégorie d'héritier se voit attribuer une part légale, et aucun testament ne peut empiéter sur la réserve héréditaire.
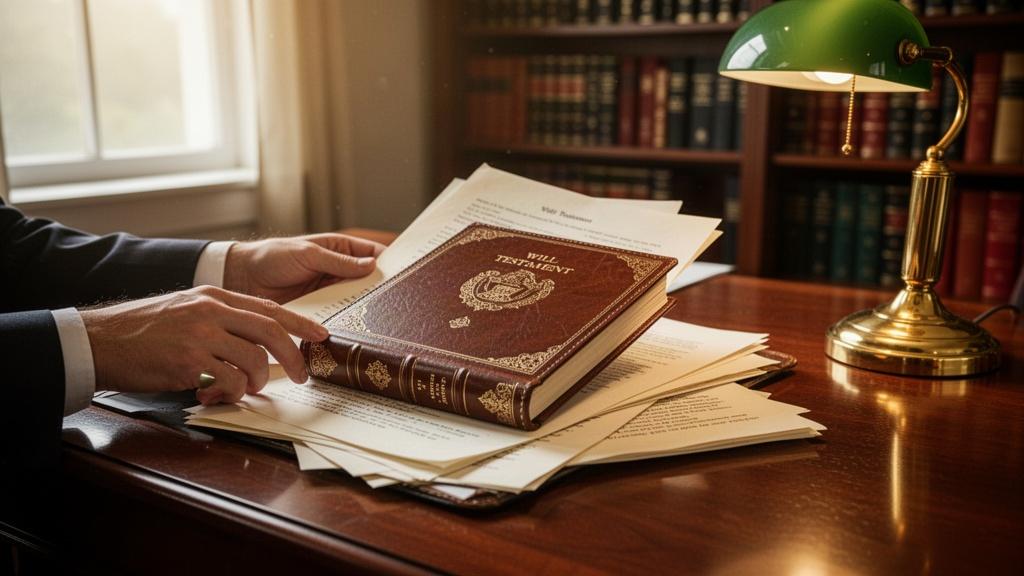
Un testament est l'acte juridique par lequel une personne exprime ses dernières volontés concernant la répartition de ses biens après son décès. Il peut prendre trois formes principales : olographe (entièrement manuscrit, daté et signé), authentique (rédigé devant notaire) ou mystique (remis cacheté à un notaire). Chaque forme présente des avantages distincts en termes de sécurité juridique et de facilité de contestation.
Un héritier est la personne qui reçoit, en vertu de la loi ou d'un testament, des biens d'une personne décédée. La distinction entre héritiers légaux et légataires testamentaires conditionne les droits de chacun. Le conjoint survivant bénéficie d'une protection renforcée depuis la réforme de 2001, avec un droit d'usage et d'habitation sur le logement familial.
La quotité disponible désigne la part du patrimoine dont le défunt peut librement disposer. Elle varie selon le nombre d'enfants : un enfant laisse une quotité disponible d'un demi, deux enfants d'un tiers, trois enfants ou plus d'un quart. Cette mécanique détermine concrètement la marge de manœuvre pour avantager un tiers ou un héritier particulier.
Les étapes clés pour planifier sa succession
Planifier sa succession demande méthode et anticipation. La première erreur serait d'attendre un problème de santé pour s'y intéresser. Un bilan patrimonial complet constitue le point de départ : inventorier ses biens immobiliers, ses comptes bancaires, ses placements financiers, ses dettes et ses contrats d'assurance-vie. Cette photographie du patrimoine permet d'identifier les enjeux fiscaux et familiaux.
Les démarches à engager progressivement sont les suivantes :
- Réaliser un inventaire précis de l'ensemble de ses actifs et passifs
- Consulter un notaire pour évaluer les options testamentaires et les abattements applicables
- Rédiger ou mettre à jour son testament en tenant compte de la composition familiale actuelle
- Envisager des donations de son vivant pour réduire la masse taxable au décès
- Vérifier la désignation des bénéficiaires sur les contrats d'assurance-vie
- Informer les proches de l'existence et de la localisation des documents importants
Les donations méritent une attention particulière. Il s'agit d'actes par lesquels une personne transmet de son vivant un bien à une autre personne, qui en devient propriétaire immédiatement. Tous les quinze ans, les abattements fiscaux se reconstituent, ce qui ouvre une fenêtre régulière pour transmettre son patrimoine progressivement. Un parent peut ainsi donner jusqu'à 100 000 euros à chacun de ses enfants en franchise de droits, abattement renouvelable tous les quinze ans.
La déclaration de succession doit être déposée auprès de la Direction générale des finances publiques (DGFiP) dans un délai de 3 mois suivant le décès lorsque le défunt résidait en France métropolitaine. Passé ce délai, des intérêts de retard s'appliquent. Anticiper cette démarche administrative évite aux héritiers une pression supplémentaire dans un moment difficile.
Les pièges qui coûtent cher aux familles
L'absence de testament reste le piège le plus répandu. Sans document exprimant ses volontés, c'est la dévolution légale qui s'applique automatiquement, indépendamment des souhaits du défunt. Un concubin non marié, par exemple, ne reçoit rien en l'absence de testament ou de legs. La fiscalité successorale entre personnes non liées par le mariage ou la filiation atteint des niveaux dissuasifs : 60 % sur les transmissions entre personnes sans lien de parenté.
Sous-estimer la valeur de son patrimoine immobilier conduit souvent à des surprises fiscales. Les abattements légaux ne suffisent pas toujours à absorber la valeur vénale d'un bien. Entre frères et sœurs, le taux de droits de succession part de 35 % après un abattement de 15 932 euros, et non de 5 % comme on l'entend parfois circuler à tort. Ce chiffre de 5 % correspond à certains barèmes spécifiques ; les taux réels varient selon les tranches et les liens de parenté.
Oublier de mettre à jour les bénéficiaires d'assurance-vie après un divorce ou un remariage génère des situations douloureuses. Ce contrat obéit à des règles propres, hors succession classique, mais une clause bénéficiaire obsolète peut avantager un ex-conjoint au détriment des enfants. Un notaire ou un conseiller en gestion de patrimoine peut vérifier cette cohérence.
Négliger la réserve héréditaire en rédigeant un testament trop favorable à un héritier ou à un tiers expose à une action en réduction. Les héritiers réservataires peuvent saisir les tribunaux judiciaires pour récupérer leur part légale. Cette procédure peut durer des années et fragilise durablement les relations familiales.
Les professionnels à solliciter selon sa situation
Le notaire reste l'interlocuteur central pour toute question successorale. Officier ministériel, il authentifie les actes, conseille sur les stratégies de transmission et établit les actes de notoriété après un décès. Sa consultation n'est pas réservée aux patrimoines importants : même pour une succession simple, son intervention sécurise les démarches et prévient les litiges.
Pour les situations complexes, notamment en présence de biens à l'étranger, d'une entreprise familiale ou d'un patrimoine démembré, un avocat spécialisé en droit des successions apporte une expertise complémentaire. Les avocats recommandent souvent d'anticiper la rédaction d'une convention de famille ou d'un pacte successoral avant que les tensions n'émergent.
La DGFiP met à disposition des simulateurs fiscaux permettant d'estimer les droits de succession selon le lien de parenté et la valeur du patrimoine. Ces outils en ligne, accessibles sur le site impots.gouv.fr, donnent une première estimation utile avant de consulter un professionnel. Le site service-public.fr centralise les informations officielles sur les délais, les formulaires et les exonérations applicables.
Les associations de consommateurs peuvent orienter les familles confrontées à des successions litigieuses ou à des honoraires contestés. Certaines proposent des permanences juridiques gratuites. Dans les situations de blocage entre héritiers, un médiateur successoral offre parfois une alternative moins coûteuse et plus rapide que la voie judiciaire.
Ce que les récentes évolutions législatives changent concrètement
Le droit successoral français a connu des ajustements notables ces dernières années. Les modifications intervenues en 2024 ont notamment porté sur les conditions d'exonération fiscale pour certaines transmissions, avec des aménagements destinés à faciliter la transmission des entreprises familiales et des exploitations agricoles. Ces mesures s'inscrivent dans une tendance de fond visant à encourager la transmission anticipée du patrimoine productif.
Le pacte Dutreil reste un dispositif puissant pour transmettre une entreprise avec une exonération de 75 % sur la valeur des titres transmis, sous conditions d'engagement de conservation. Les chefs d'entreprise qui ignorent ce mécanisme laissent passer une opportunité considérable de réduction fiscale lors de la transmission à leurs enfants.
La donation-partage transgénérationnelle permet depuis 2006 d'inclure les petits-enfants dans une transmission directe, avec l'accord des enfants. Ce dispositif gagne en popularité à mesure que les familles cherchent à transmettre plus tôt et plus largement. Les notaires constatent une hausse des demandes pour ce type d'acte, qui combine souplesse et sécurité juridique.
Anticiper, consulter, documenter : voilà les trois réflexes qui distinguent une succession bien préparée d'une succession subie. Le cadre légal offre des marges de manœuvre réelles. Les utiliser demande simplement de s'y intéresser avant que l'urgence ne dicte les choix.